上海沪牌车抵贷能贷多少,牌照价值和车价必须分开算
上海沪牌车抵贷能贷多少,是上海车抵贷里最容易被算错的一笔账,根源在于很多人把牌照价值和车价当成一个数来谈。这两块在评估口径上完全分开,牌照按处置价单独计,车按批发价单独计,合起来才是放款基数的起点。上海泰优汇典当持牌经营,做汽车抵押与典当业务,本篇把这两块钱拆开讲清楚,也把常见的三种算错方式列出来。
一、沪牌车的额度为什么不能只按车价算
沪牌车的可贷空间由两部分叠加:车身本身值多少,牌照本身值多少。车身价值随车龄、里程、车况往下走,牌照价值相对独立,两者不会同涨同跌。一台开了六年的车,车身残值可能只剩原价三成,但牌照那部分几乎不打折,这就是为什么同样一台车,沪牌能贷出的额度明显高于外牌。
混在一起算的后果是双向的。往上混,业务员报一个「最高十成」的总数,客户以为按车价算,签约时才发现基数是评估价,落差几千到上万;往下混,车主自己按车身残值估了个数,觉得办不了,其实牌照那一块还没算进去。两种误判都出在同一个地方:没把加数和被加数分开。
二、先把三个价格分开,后面才不会乱
成交价、评估价、放款额是三个不同的数,中间隔着两道折算。成交价是二手车市场上挂出来的零售价,评估价是机构按批发处置口径给出的价格,通常比零售价低一档;放款额是在评估价基础上乘以成数,再扣掉前置费用之后的实际到手金额。车主最容易拿成交价直接推放款额,这一推必然偏高。三个价格分开算,后面才不会乱。
评估口径用的是批发处置价,原因是车辆一旦进入处置环节,走的是批发通道而不是零售通道,中间要留出流转成本。所以评估价低于心理预期是常态,不代表被压价。判断合不合理,看的是同款车同车况在批发口径下的行情区间,而不是看平台上的挂牌价。

三、牌照那一块怎么加,四类牌照口径不同
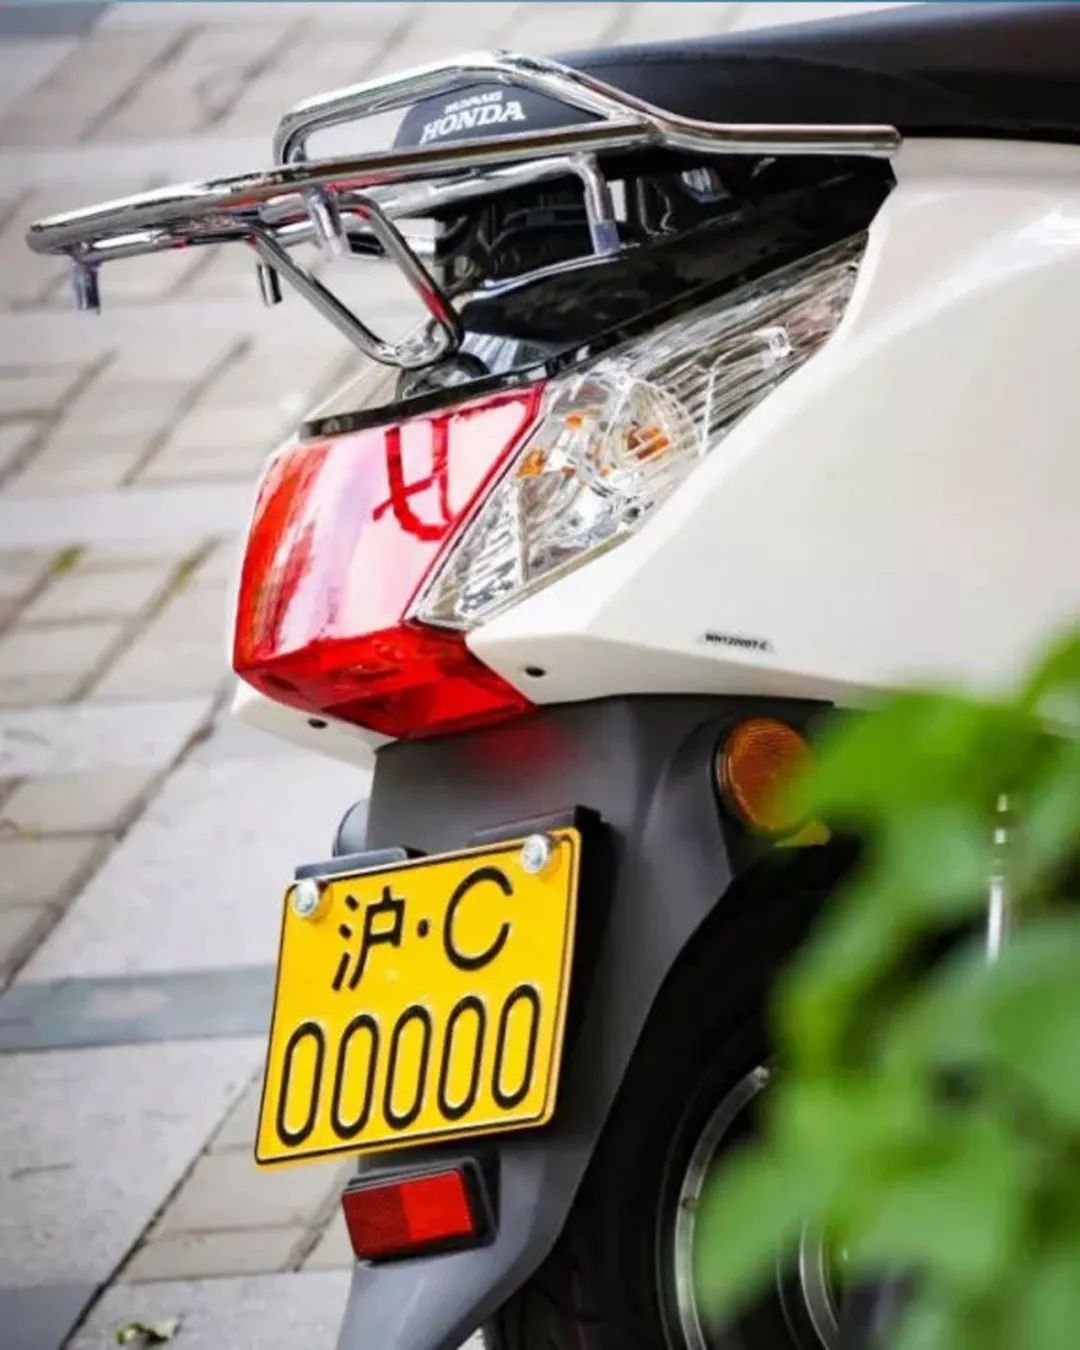
沪牌的加价不是统一标准,按牌照类型分档。沪大牌在车估值之外另有加价空间,公开口径是加九万元;沪公牌略高,十一万元;沪C属于郊区牌照,流通范围受限,不加价;沪新能源牌照同样不加价。这一块业内通常称为牌照溢价,四类牌照在同一个评估体系里被区别对待,依据是牌照的处置难度和流通半径。
所以问「我的车能贷多少」时,先要报准牌照类型。同样一台二十万的车,沪大牌和沪C的测算结果差出一整档,这个差距不是谈出来的,是牌照属性决定的。另有起借门槛:车估值含牌不低于五万元,额度区间三万元至三百万元,最高可做到十成,申请人年龄十八至七十周岁。
四、额度还能往上走的三个办法
第一个办法是换方案。同一份资料同时对接多个资金方,不同资金方对同一台车的成数和牌照认定不一样,摆在一起比才有得选,这也是多渠道匹配的实际作用。第二个是补材料,完整的维保记录、保险单据、稳定的经营流水,都能让评估结果更接近车辆真实状态。第三个是选对资金方,抵押和典当两套产品的额度上限不同,用途也不同。
有三个动作不要做。虚报车况,评估师现场一看就能发现,反而会把整单的可信度拉低;隐瞒在贷余额,二次抵押的额度是按剩余价值算的,藏不住也绕不过;短期内在多家机构反复申请,查询记录会集中体现,对后续审批没有好处。
五、三种常见算错方式,签之前对一遍
第一种,把零售挂牌价当评估价,算出来的额度虚高;第二种,把牌照加价当成车价的百分比加成,实际上牌照是独立加数;第三种,忘了在贷余额和前置费用,到账金额和预期差一截。这三种里任何一种,都会让人在签约当天产生「和说好的不一样」的感觉。
核对动作只有三步:一要书面预评估结果,口头报价不算数;二要费用清单前置,把每一项费用在签约前写清楚;三做一遍减法,评估价乘成数,减去前置费用和原有在贷,剩下的才是到手。上海泰优汇典当坚持零服务费、零杂费,评估、上门签约与设备安装均不单独收费,费用清单在办理前就给到客户,全程代办,免费预评估可以先做。
牌照价和车价分开算,额度才不会被高估或低估。想先确认自己这台沪牌车大概能贷多少,可以先做一次免费预评估,全程0服务费,最快当天放款,咨询电话 021-36129916。